Два кафе с одинаковой выручкой. Почему сравнивать их расходы на персонал напрямую опасно
Обе точки продали на три миллиона рублей, но одна потратила на работу команды заметно больше. Прежде чем сокращать смены, нужно понять, одинаковую ли работу выполняют люди и одинаковые ли суммы попали в отчёт. Разберём это на двух учебных кафе.
Почему одинаковой выручки недостаточно для сравнения
Сравнивать расходы на персонал кафе по одной выручке рискованно. Одинаковая сумма продаж может потребовать разного числа часов кухни, зала и стойки. Сначала приведите к одному составу расходы и выручку, затем проверьте часы работы, задачи команды и качество обслуживания. Только после этого ищите лишние затраты в конкретных сменах.
Представьте две точки по соседству. В первой заказывают кофе у стойки и забирают готовую выпечку. Во второй официант принимает заказ, кухня готовит блюдо, сотрудник приносит его гостю, затем убирает посуду. Чек на тысячу рублей в этих заведениях не означает одинаковый объём работы.
Даже похожие кафе могут отличаться временем открытия, сложностью меню, долей доставки и состоянием оборудования. Одно получает готовые десерты, другое делает их на своей кухне. Если эти различия не учесть, экономия в отчёте может оказаться переносом работы в другой бюджет или на самого владельца.
Сначала договоритесь, какие расходы сравниваете
Словами «ФОТ» и «расходы на персонал» в управленческих таблицах иногда называют разные суммы. В одном отчёте это начисления до удержаний, в другом остаток к выплате, в третьем стоимость труда вместе с расходами работодателя. Для сравнения двух кафе нужен один и тот же состав.
| Что проверяем | Общее правило для обеих точек |
|---|---|
| Период и режим данных | Одни даты. Факт сравниваем с фактом, полный месячный бюджет не делим на выручку незаконченного месяца. |
| Начисления и выплаты | Отдельно показываем базу, оклады и дополнительные начисления. Выплаченный аванс не уменьшает начисленную стоимость труда. |
| Расходы работодателя | Либо включаем фактические суммы одинаково, либо показываем отдельно. Не сравниваем сумму со взносами и сумму без них. |
| Подрядчики и общая команда | Уборку, доставку и работу сотрудников нескольких точек учитываем по одному согласованному принципу. |
| Выручка | Одинаково учитываем скидки, возвраты, доставку и НДС. Не подменяем продажи периода поступлениями на банковский счёт. |
Например, уборщица одной точки входит в её расчёт оплаты, а вторая оплачивает клининговой компании отдельный счёт. Сравнение только начислений сотрудникам покажет разницу, но не объяснит, сколько стоит одинаковая функция. Для полного сравнения стоимости труда вынесите такую работу в отдельную строку с одинаковыми границами.
Не прибавляйте общий оклад управляющего целиком в каждую точку сети. Согласуйте способ распределения, сохраните его основание и проверьте, что общая сумма не удвоилась. Если данные по части расходов неизвестны, обозначьте пробел. Ноль в таблице выглядит точнее, чем есть на самом деле.
Учебный пример двух кафе с выручкой три миллиона
Возьмём два вымышленных заведения за один период из 30 дней. У каждого выручка 3 000 000 ₽. Все суммы, ставки и часы ниже заданы для проверки метода. Это не клиентский кейс StaffKit и не рыночные нормативы.
| Условие | Кафе А | Кафе Б |
|---|---|---|
| Обслуживание | Заказ у стойки, кофе и готовая выпечка | Горячая кухня и обслуживание столов |
| Открыто для гостей | 10 часов в день, 300 часов за период | 12 часов в день, 360 часов за период |
| Чеки | 6 000 чеков | 3 000 чеков |
| Средний чек | 500 ₽ | 1 000 ₽ |
| Выручка | 6 000 × 500 = 3 000 000 ₽ | 3 000 × 1 000 = 3 000 000 ₽ |
Кафе А проводит больше чеков, но часть операций короче. У кафе Б меньше чеков, зато есть приготовление блюд и обслуживание столов. Один чек может включать заказ нескольких гостей. Поэтому количество чеков тоже не даёт готовой нормы сотрудников на смену.
Часы работы для гостей отличаются от человеко-часов команды. Если четыре сотрудника работают по восемь часов, в расчёт попадают 32 человеко-часа. Подготовка до открытия и уборка после закрытия также требуют времени, хотя чеков в этот момент нет.
Сколько стоит работа команды в нашем примере
Для начала сравним только почасовую базу. По каждому человеку она считается как подтверждённые оплачиваемые часы, умноженные на его ставку. В таблице сотрудники объединены по участкам. Внутри каждой строки и каждой точки учебная ставка одинакова.
Часы уже проверены с учётом перерывов и правил их оплаты. Подготовка и закрытие включены в часы соответствующих участков. Оклады, премии, обязательные доплаты, взносы работодателя и счета подрядчиков в этот расчёт не включены. Полученная сумма не равна полным расходам работодателя или зарплате к выплате.
| Участок | Кафе А, часы × ставка | Кафе Б, часы × ставка |
|---|---|---|
| Стойка, касса и усиление | 960 × 300 ₽ = 288 000 ₽ | 600 × 300 ₽ = 180 000 ₽ |
| Горячая кухня | Нет своего участка | 600 × 350 ₽ = 210 000 ₽ |
| Обслуживание столов | Нет отдельной команды | 360 × 300 ₽ = 108 000 ₽ |
| Уборка и вспомогательные работы | 120 × 250 ₽ = 30 000 ₽ | 120 × 200 ₽ = 24 000 ₽ |
| Управление точкой | 120 × 350 ₽ = 42 000 ₽ | 120 × 450 ₽ = 54 000 ₽ |
| Всего оплачиваемых часов | 1 200 часов | 1 800 часов |
| Почасовая база | 360 000 ₽ | 576 000 ₽ |
У кафе Б на 600 человеко-часов и 216 000 ₽ почасовой базы больше. Доля этой базы в выручке составляет 12% у кафе А и 19,2% у кафе Б. Разница равна 7,2 процентного пункта. Но мы ещё не проверили, сколько времени действительно нужно каждому участку.
Если механически назначить кафе Б показатель кафе А, получится предложение сократить 216 000 ₽. Из исходных данных такой вывод не следует. У второй точки есть работа, которой нет в первой, другое время открытия и другой состав ставок. При этом сам формат не доказывает, что все 1 800 часов нужны. Их предстоит проверить по дням и задачам.
Какие показатели добавить к доле ФОТ
Дополнительные показатели помогают поставить вопросы, но не выставляют точкам общую оценку. Везде используйте один период и один состав команды. Деление выручки на часы всех сотрудников нельзя сравнивать с делением только на часы официантов.
| Показатель | Кафе А | Кафе Б |
|---|---|---|
| Выручка на человеко-час | 3 000 000 ÷ 1 200 = 2 500 ₽ | 3 000 000 ÷ 1 800 ≈ 1 666,67 ₽ |
| Средняя стоимость оплачиваемого часа | 360 000 ÷ 1 200 = 300 ₽ | 576 000 ÷ 1 800 = 320 ₽ |
| Человеко-часы на час работы для гостей | 1 200 ÷ 300 = 4 | 1 800 ÷ 360 = 5 |
Выручка на человеко-час показывает связь продаж и трудозатрат. Более высокое значение может быть связано с ценами, более простым обслуживанием или сильным потоком гостей. Оно также может сопровождаться очередями и перегрузкой. У 7shifts в разборе этого показателя отдельно отмечены ограничения, связанные со ставками и качеством сервиса.
Средняя стоимость часа помогает заметить различия в ставках и составе команды. В кафе Б в расчёте есть кухня и другая ставка управления. Общая средняя не означает, что всем сотрудникам платят по 320 ₽. При изменении ставок внутри периода расчёт нужно разделить по датам.
Человеко-часы на час открытия дают среднюю интенсивность использования труда. Значения 4 и 5 не означают, что именно столько человек одновременно находилось на месте. Часть часов пришлась на подготовку, часть на вечернее усиление. Для решения о конкретной смене нужна почасовая раскладка.
Скачать карточку сравнения двух кафе
В текстовом файле UTF-8 есть пустые поля для своих данных, формулы и вопросы к расходам. Он доступен без регистрации.
Как отличить особенности формата от лишних часов
Перейдите от общего месяца к одному участку и сопоставимым интервалам. Например, сравните утреннюю подготовку кухни кафе Б в четыре обычных вторника. Сохраните рядом объём заготовок, часы сотрудников, время открытия и причины отклонений. Сравнение с самим собой в похожих условиях даст больше оснований для решения, чем процент кофейни без кухни.
Для зала пригодятся число гостей, ожидание обслуживания и время уборки столов. Для стойки стоит посмотреть заказы по получасам или часам, очередь и состав напитков. Для кухни нужны блюда и подготовительные операции. В материале iiko об организации расписания загрузка также рассматривается по часам и производственным участкам, с отдельным вниманием к заготовкам.
Время приготовления блюда не всегда равно времени занятости сотрудника. Печь может работать без постоянного участия повара, а несколько заказов готовятся параллельно. Поэтому не превращайте сумму длительностей из меню в готовое число людей. Проверьте операции на своей кухне и оставьте возможность выполнять их одновременно.
Допустим, в четырёх сопоставимых сменах повторяется свободный промежуток до пика. Для следующего графика можно рассмотреть другое время выхода усиления. Сначала проверьте, кто в этот промежуток принимает поставку, делает заготовки и подменяет коллег на перерыве. После изменения сравните фактические часы, ожидание гостей и задержки после закрытия. Сокращённая плановая смена сама по себе ещё не подтверждает экономию.
Если владелец регулярно заменяет сотрудника, добавьте его часы в анализ нагрузки отдельной строкой. Это не начисленная зарплата, если такой выплаты не было. Но отсутствие строки в зарплатной таблице не означает, что заведению не понадобилась эта работа.
Как подготовить данные для сравнения в StaffKit
В «Расчёте ФОТ» выберите первую точку и период, проверьте часы, ставки и настроенные колонки. Затем возьмите вторую точку за те же даты. Перед сравнением убедитесь, что режим часов, округление и состав итоговой суммы совпадают. Разные условия оплаты сотрудников при этом сохраняются.
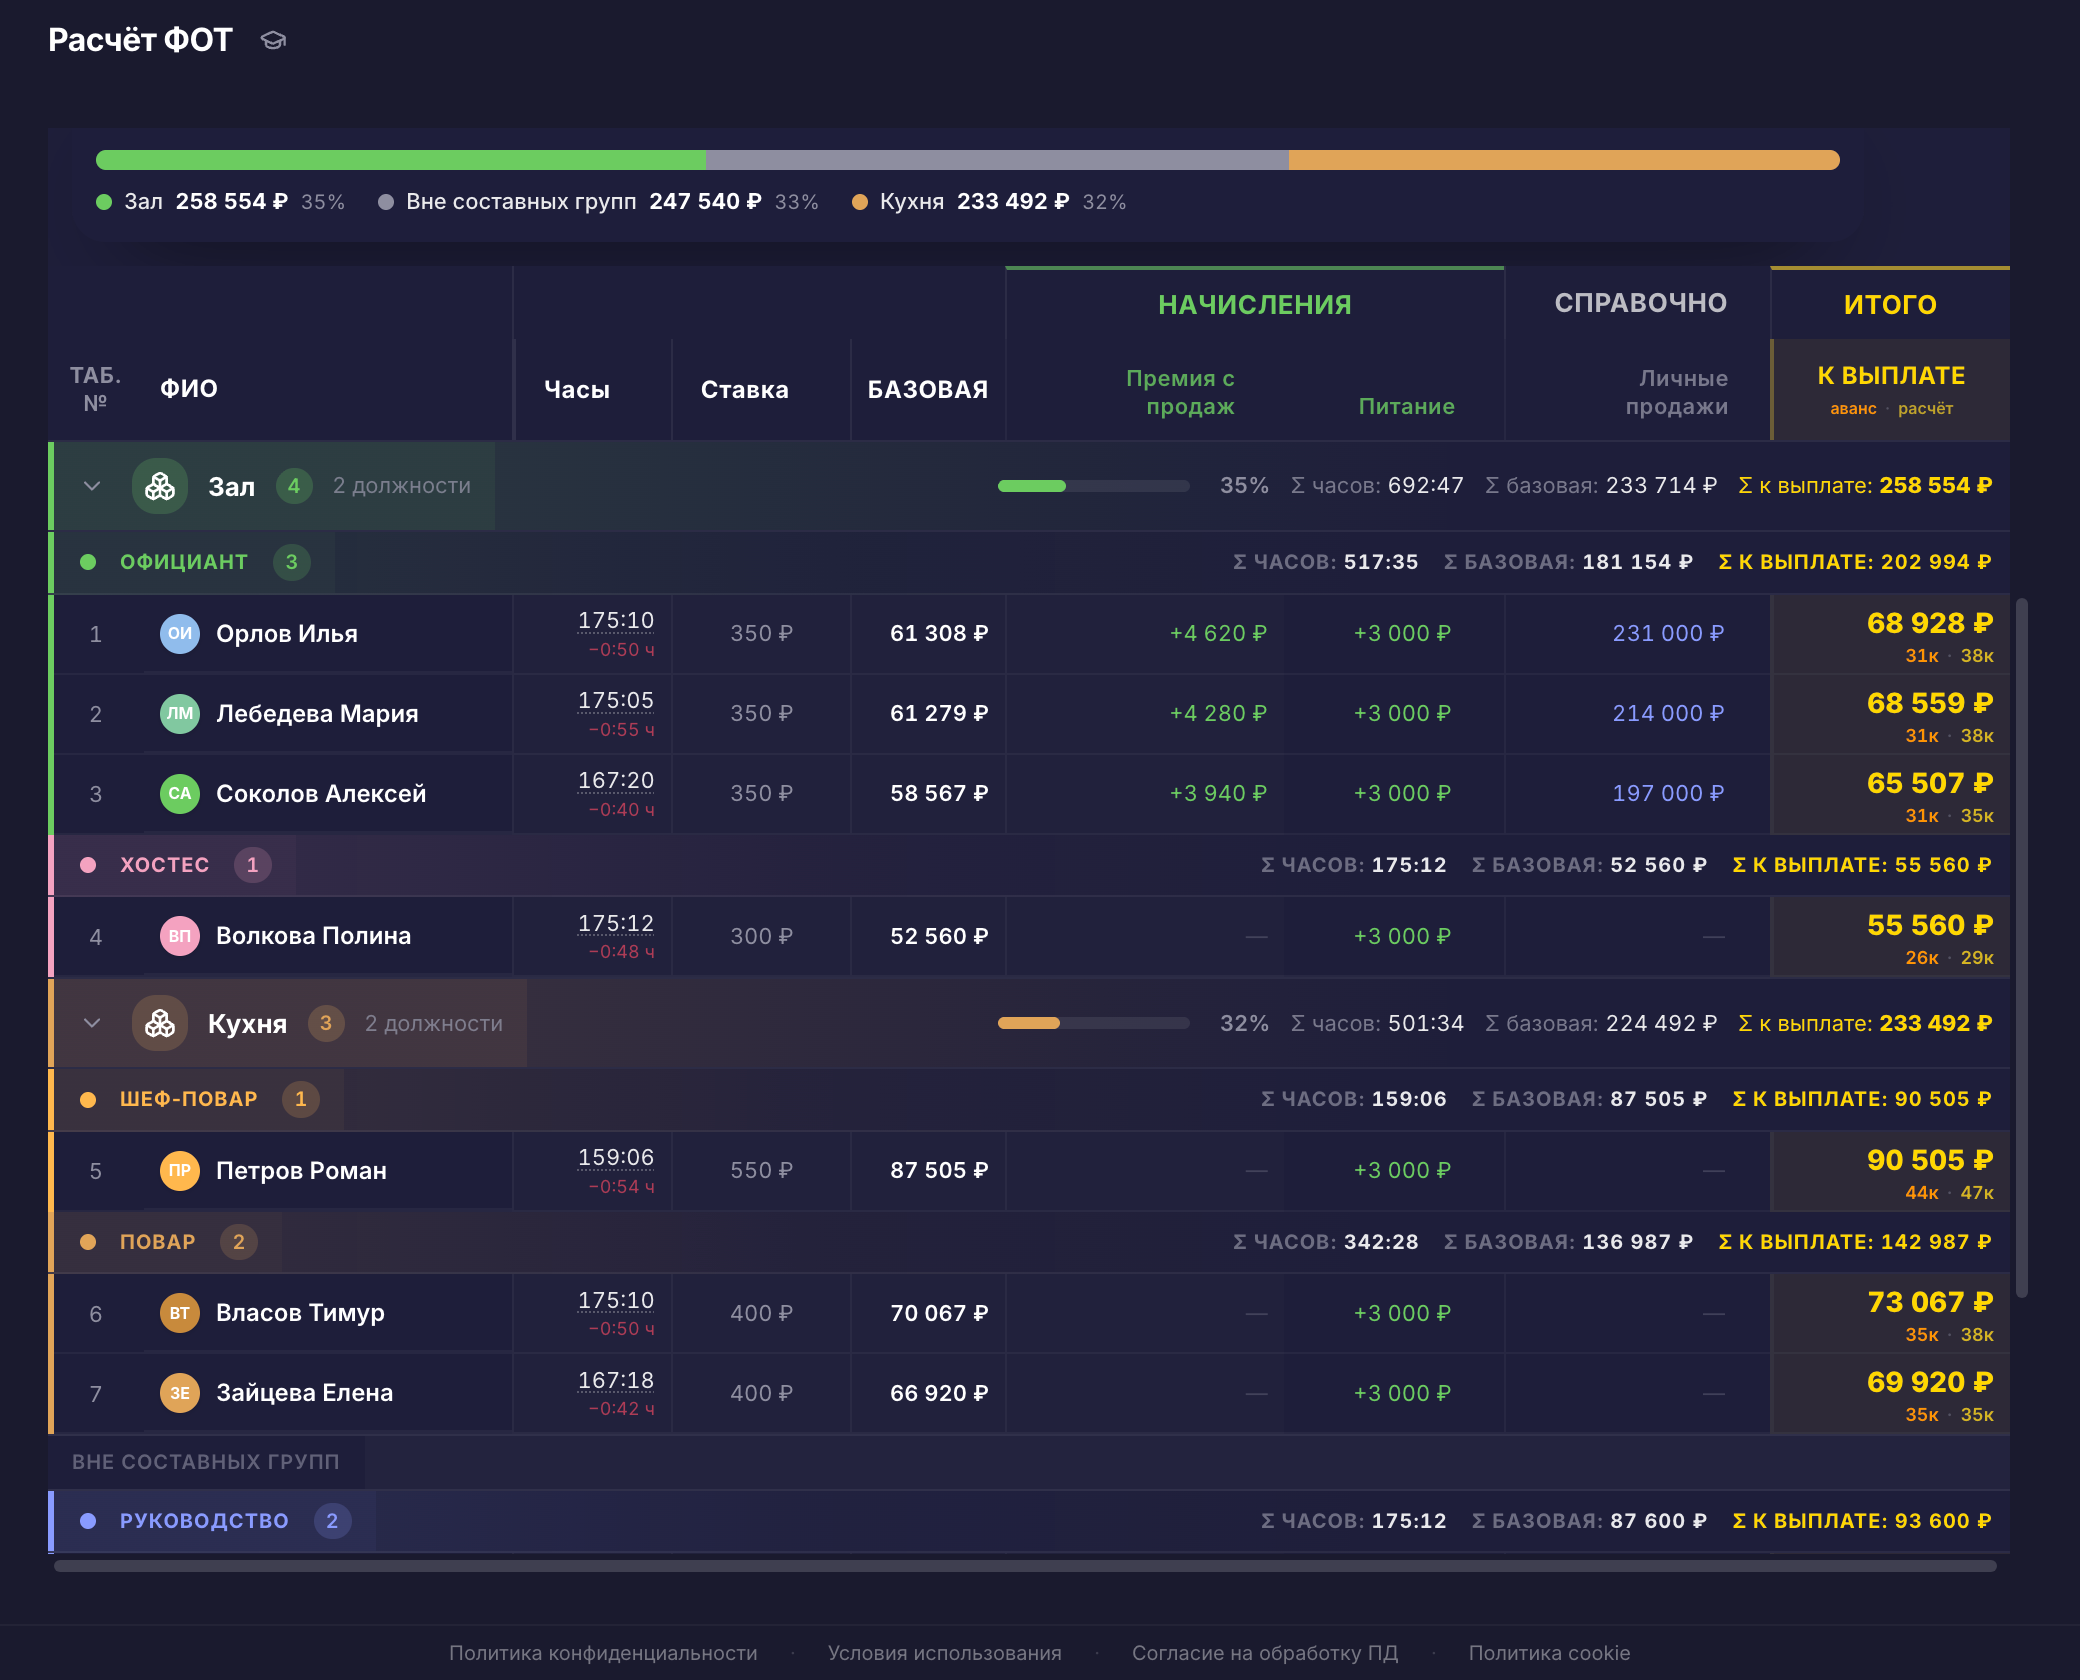
Фактические часы приходят из табеля с применёнными исправлениями и настройками. Плановые часы дают оценку будущего графика. Ставки запрашиваются на конец выбранного периода, поэтому изменение внутри месяца требует отдельной сверки. Ручные начисления и формулы должны быть заполнены одинаково по смыслу, а не только одинаково названы.
Итог «К выплате» может учитывать авансы и удержания. Для сравнения начислений до удержаний нужна соответствующая сумма, проверенная по колонкам. Выручка задаётся отдельно по дням; при подключённой iiko и привязке точки доступно заполнение из кассы. Проверьте полноту периода и состав продаж. Произвольная внешняя таблица или налоги работодателя из этого автоматически не появляются.
Данные об общих окладах распределяются по точкам отдельно. Не добавляйте распределённую сумму второй раз вручную. За границами расчёта StaffKit остаётся управленческая проверка подрядчиков, работы владельца и сопоставимости двух форматов. Тариф или цвет показателя на экране не заменяет её.
Расчёт ФОТ доступен на «Максимальном». Для подключения платного тарифа в веб-версии обратитесь в поддержку. Подробная формула доли ФОТ и разбор её изменения по месяцам находятся в отдельной статье.
Что проверить перед решением сократить расходы
- Обе точки посчитаны за одинаковые даты, в одном режиме и с одинаковым составом расходов.
- Общие сотрудники и подрядчики учтены по согласованному правилу, без двойного включения.
- Видны часы открытия, подготовка, закрытие и работа по участкам.
- Разница в числе часов отделена от разницы в ставках и составе команды.
- Для предполагаемых лишних часов найдены конкретные дни, задачи и повторяющиеся обстоятельства.
- Есть способ проверить результат изменения по фактическим часам и качеству обслуживания.
Если несколько пунктов пока не выполнены, начните с недостающих данных. После проверки может понадобиться изменить время усиления, пересмотреть подготовку или уточнить учёт расходов. Решение «снизить долю до процента соседнего кафе» не объясняет, какую работу команда перестанет делать и кто выполнит её вместо неё.
Частые вопросы о сравнении расходов на персонал
Какой процент расходов на персонал считать нормальным для кафе?
Без состава расходов, формата и периода общий процент не даёт рабочего ориентира. В учебном примере 12% и 19,2% относятся только к почасовой базе. Сопоставляйте свой показатель с бюджетом и похожими периодами, а внешние значения используйте как повод проверить различия.
Можно ли сравнивать две точки одной сети?
Да, если сначала проверить одинаковость данных и условий. В одной сети могут отличаться меню, доставка, часы открытия и подготовительные работы. Полезно отдельно сравнивать похожие участки, дни недели и интервалы нагрузки.
Если доля расходов ниже, значит, точка прибыльнее?
Не обязательно. Для вывода о прибыли нужны остальные доходы и расходы. Работа могла перейти к подрядчику, владельцу или центральной кухне. Кроме того, низкие трудозатраты могут сопровождаться потерей заказов, которую общая доля не объясняет.
Что делать, если часов стало больше, а выручка осталась прежней?
Проверьте, не изменились ли часы открытия, меню, доставка, обучение и подготовка. Затем найдите, на каких участках и в какие даты добавилось время. Если разница остаётся необъяснённой, разберите эти смены с управляющим. Для сверки исходных данных пригодится инструкция по подсчёту отработанных часов.
Источники и проверка
Материал подготовила редакция StaffKit. Факты и ссылки проверены 22 октября 2026. Учебные примеры не описывают работу конкретного клиента.
- iiko об анализе загрузки по цехам, часам и подготовительным работамПроверено
- БОСС Контроль о связи почасовой базы с отработанными часами и ставкойПроверено
- 7shifts о выручке на человеко-час и ограничениях этого показателяПроверено