Расчёт зарплаты по часам в кафе
Перед расчётом оплаты управляющему нужно свести фактические часы, ставки и изменения за месяц. Разберём команду из трёх сотрудников, найдём ошибку в записи минут и пересчитаем базу при повышении ставки.
Как рассчитать оплату по часовой ставке
Если у сотрудника установлена почасовая оплата, базовую сумму за период считают по подтверждённым оплачиваемым часам и его ставке. Сначала проверьте часы, затем ставку, действовавшую в нужные даты. Иначе аккуратное умножение закрепит ошибку из табеля или карточки сотрудника.
Это базовая часть начисления, а не готовая сумма на банковскую карту. Премии, обязательные доплаты, налоги, удержания и уже выплаченные суммы проверяются отдельно. Ниже разберём именно почасовую основу и данные, которые управляющий передаёт бухгалтеру.
Для расчёта возьмите табель за выбранные даты, условия оплаты конкретного сотрудника и документы об изменениях ставки. Если человек работает на окладе или получает фиксированную сумму за выход, эту схему нельзя заменять почасовой формулой только потому, что в таблице есть часы.
Пример расчёта для команды кафе
Учебное кафе сверяет базовые начисления за 1–30 сентября 2026 года. В таблице три сотрудника с постоянными ставками на весь этот период. Часы уже подтверждены, свободные неоплачиваемые перерывы вычтены. Ставки выбраны только для примера и не описывают рынок.
| Сотрудник и часы | Ставка | База |
|---|---|---|
| Анна, бариста · 126 ч 45 мин | 400 ₽/ч | 50 700 ₽ |
| Борис, официант · 72 ч 40 мин | 420 ₽/ч | 30 520 ₽ |
| Вера, повар · 56 ч 15 мин | 480 ₽/ч | 27 000 ₽ |
| Всего · 255 ч 40 мин | Три ставки | 108 220 ₽ |
Почасовая база команды составляет 108 220 ₽. У Бориса 72 ч 40 мин превращаются в 4 360 минут. Его строка считается как 4 360 ÷ 60 × 420 = 30 520 ₽. Если вместо этого ввести 72,40 часа, получится 30 408 ₽. Ошибка в записи минут уменьшит начисление на 112 ₽.
Умножать общие 255 ч 40 мин на «среднюю ставку кафе» для расчёта людям нельзя. У сотрудников разные условия. Сначала посчитайте каждую строку, затем сложите суммы. Если один человек выполнял разные работы по разным ставкам, сохраните отдельные строки по этим работам и проверьте, что интервалы не дублируются.
Что делать, если ставка изменилась в середине месяца
Теперь изменим только условия Анны. До 15 сентября включительно её учебная ставка составляет 400 ₽ в час, с 16 сентября составляет 440 ₽. В первой части месяца она отработала 62 ч 30 мин, во второй 64 ч 15 мин. Всего остаются те же 126 ч 45 мин.
- За 1–15 сентября база равна 62,5 × 400 = 25 000 ₽.
- За 16–30 сентября база равна 64,25 × 440 = 28 270 ₽.
- За весь месяц база Анны составит 53 270 ₽.
Если умножить все часы на новую ставку, получится 55 770 ₽. Это на 2 500 ₽ больше расчёта по двум периодам. Старая ставка на весь месяц, наоборот, даст прежние 50 700 ₽, что на 2 570 ₽ меньше.
В общей таблице замените только строку Анны. Новый итог почасовой базы команды равен 110 790 ₽. Это второй вариант учебного расчёта; прибавлять его к предыдущим 108 220 ₽ не нужно.
Сохраняйте дату начала новых условий и часы по обе стороны границы. Если смена пересекает момент изменения ставки, её нужно разобрать по правилам, закреплённым у работодателя, а не выбрать ставку на глаз. Не меняйте условия оплаты задним числом ради совпадения итогов.
Как отделить начисления от уже выплаченных денег
Для управленческой сверки заведите отдельные поля почасовой базы, дополнительных начислений и уже выплаченных сумм. Не прячьте всё в одной колонке «Зарплата». По ней невозможно понять, где поменялись часы, где добавилась премия, а где прошёл аванс.
Допустим, в варианте с изменившейся ставкой Анне согласована учебная премия 2 500 ₽. База 53 270 ₽ плюс премия дают 55 770 ₽ начислений до налогов и удержаний. Если 20 000 ₽ уже выплачены, эта выплата не уменьшает заработанные 55 770 ₽ и стоимость работы сотрудника.
Для остатка к перечислению нужен отдельный расчёт с фактическим налогом, другими законными удержаниями и суммами предыдущих перечислений за тот же период. Их нельзя восстановить только по часам и авансу. Здесь числовой остаток к выплате не рассчитываем.
Для анализа расходов полезна отдельная статья о доле ФОТ в выручке. Её показатель отвечает на вопрос о расходах заведения, а не о сумме очередного перевода одному сотруднику.
В каком порядке искать расхождение
Не исправляйте итог вручную, пока не найдёте причину. Начните с одного сотрудника и пройдите от периода к исходным данным.
- Период и точка. Сравниваются одинаковые даты и одно заведение. Подмена на другой точке не посчитана дважды.
- Фактические часы. План не подставлен вместо табеля. Пропущенный уход проверен, подтверждённые исправления учтены.
- Минуты и округление. 40 минут поделены на 60. Промежуточно округлённые часы не заменили полное значение.
- Ставка. Выбран нужный сотрудник и вид работы. Изменение условий внутри месяца разобрано отдельно.
- Состав суммы. Почасовая база сравнивается с базой. Премия и аванс не скрывают разницу в часах.
Для нашей команды достаточно сначала проверить 4 360 минут Бориса и его ставку 420 ₽. Пока эта строка не даёт 30 520 ₽, искать проблему в общей сумме ФОТ рано. Подсчёт интервалов разобран в инструкции «Как посчитать отработанные часы».
Как собрать расчёт в StaffKit
В «Расчёте ФОТ» StaffKit выберите точку и период, проверьте режим фактических часов, ставки и состав колонок. Данные для часов берутся из табеля с учётом правил зачёта и корректировок. Настройки округления и ограничения длительности могут повлиять на результат, поэтому сверьте их до сравнения с ручным примером.
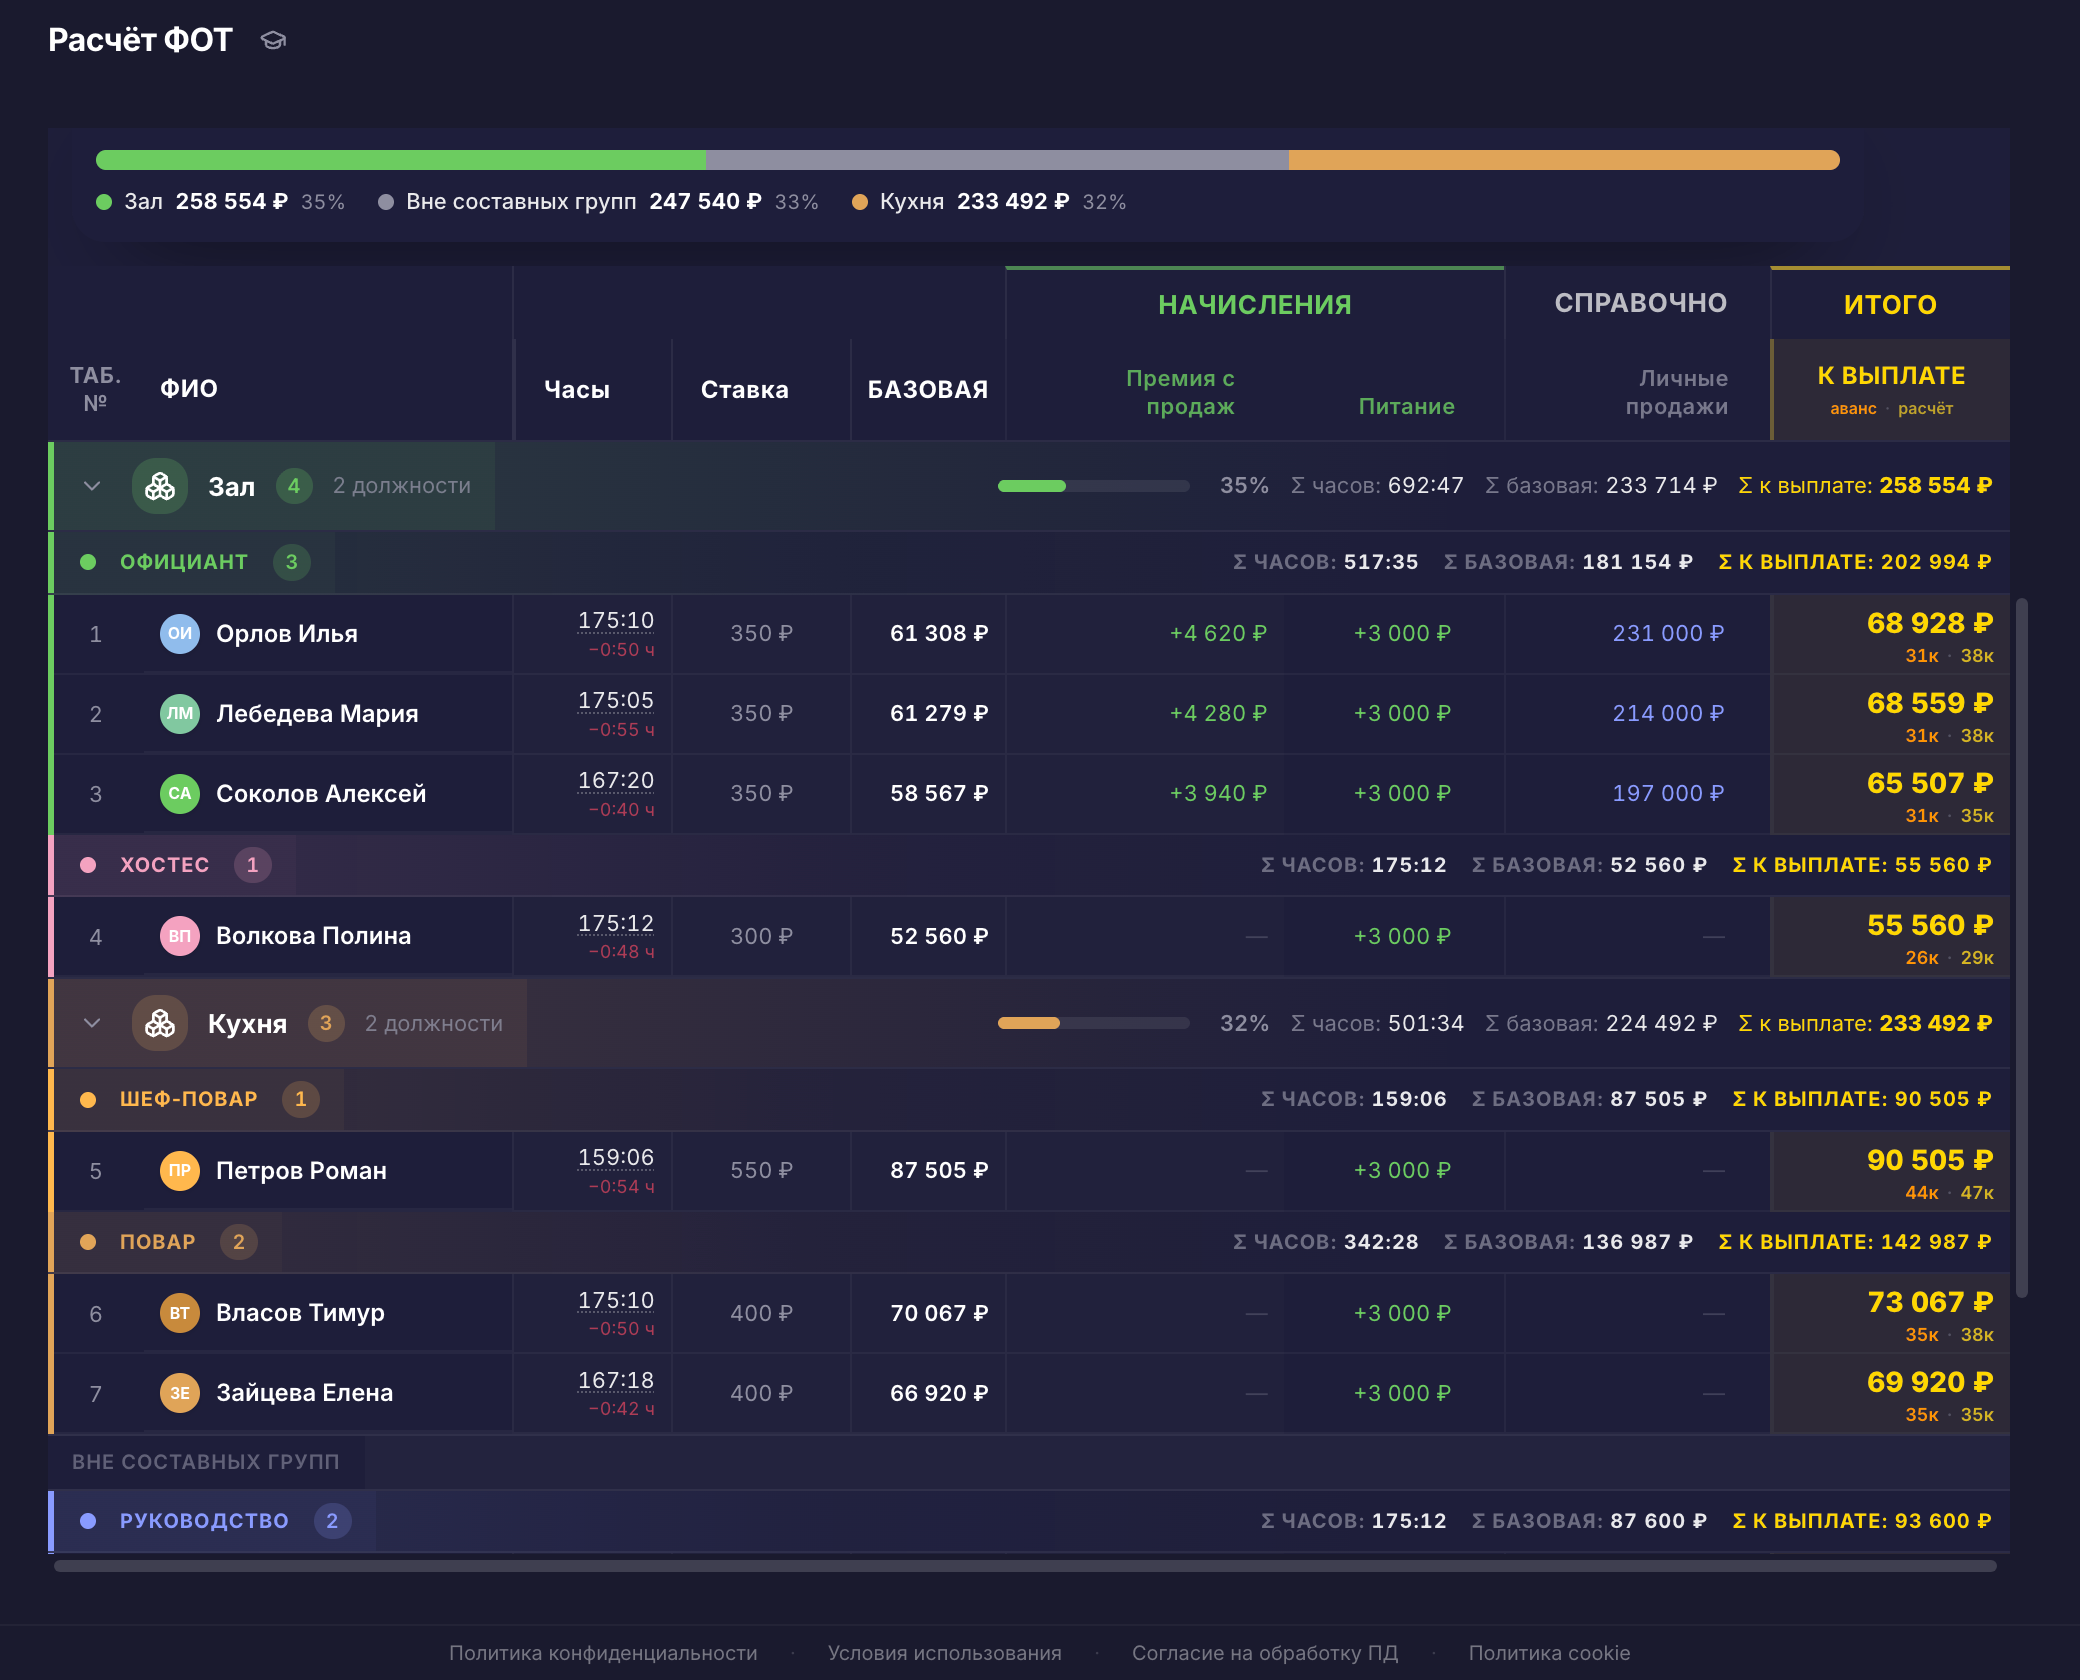
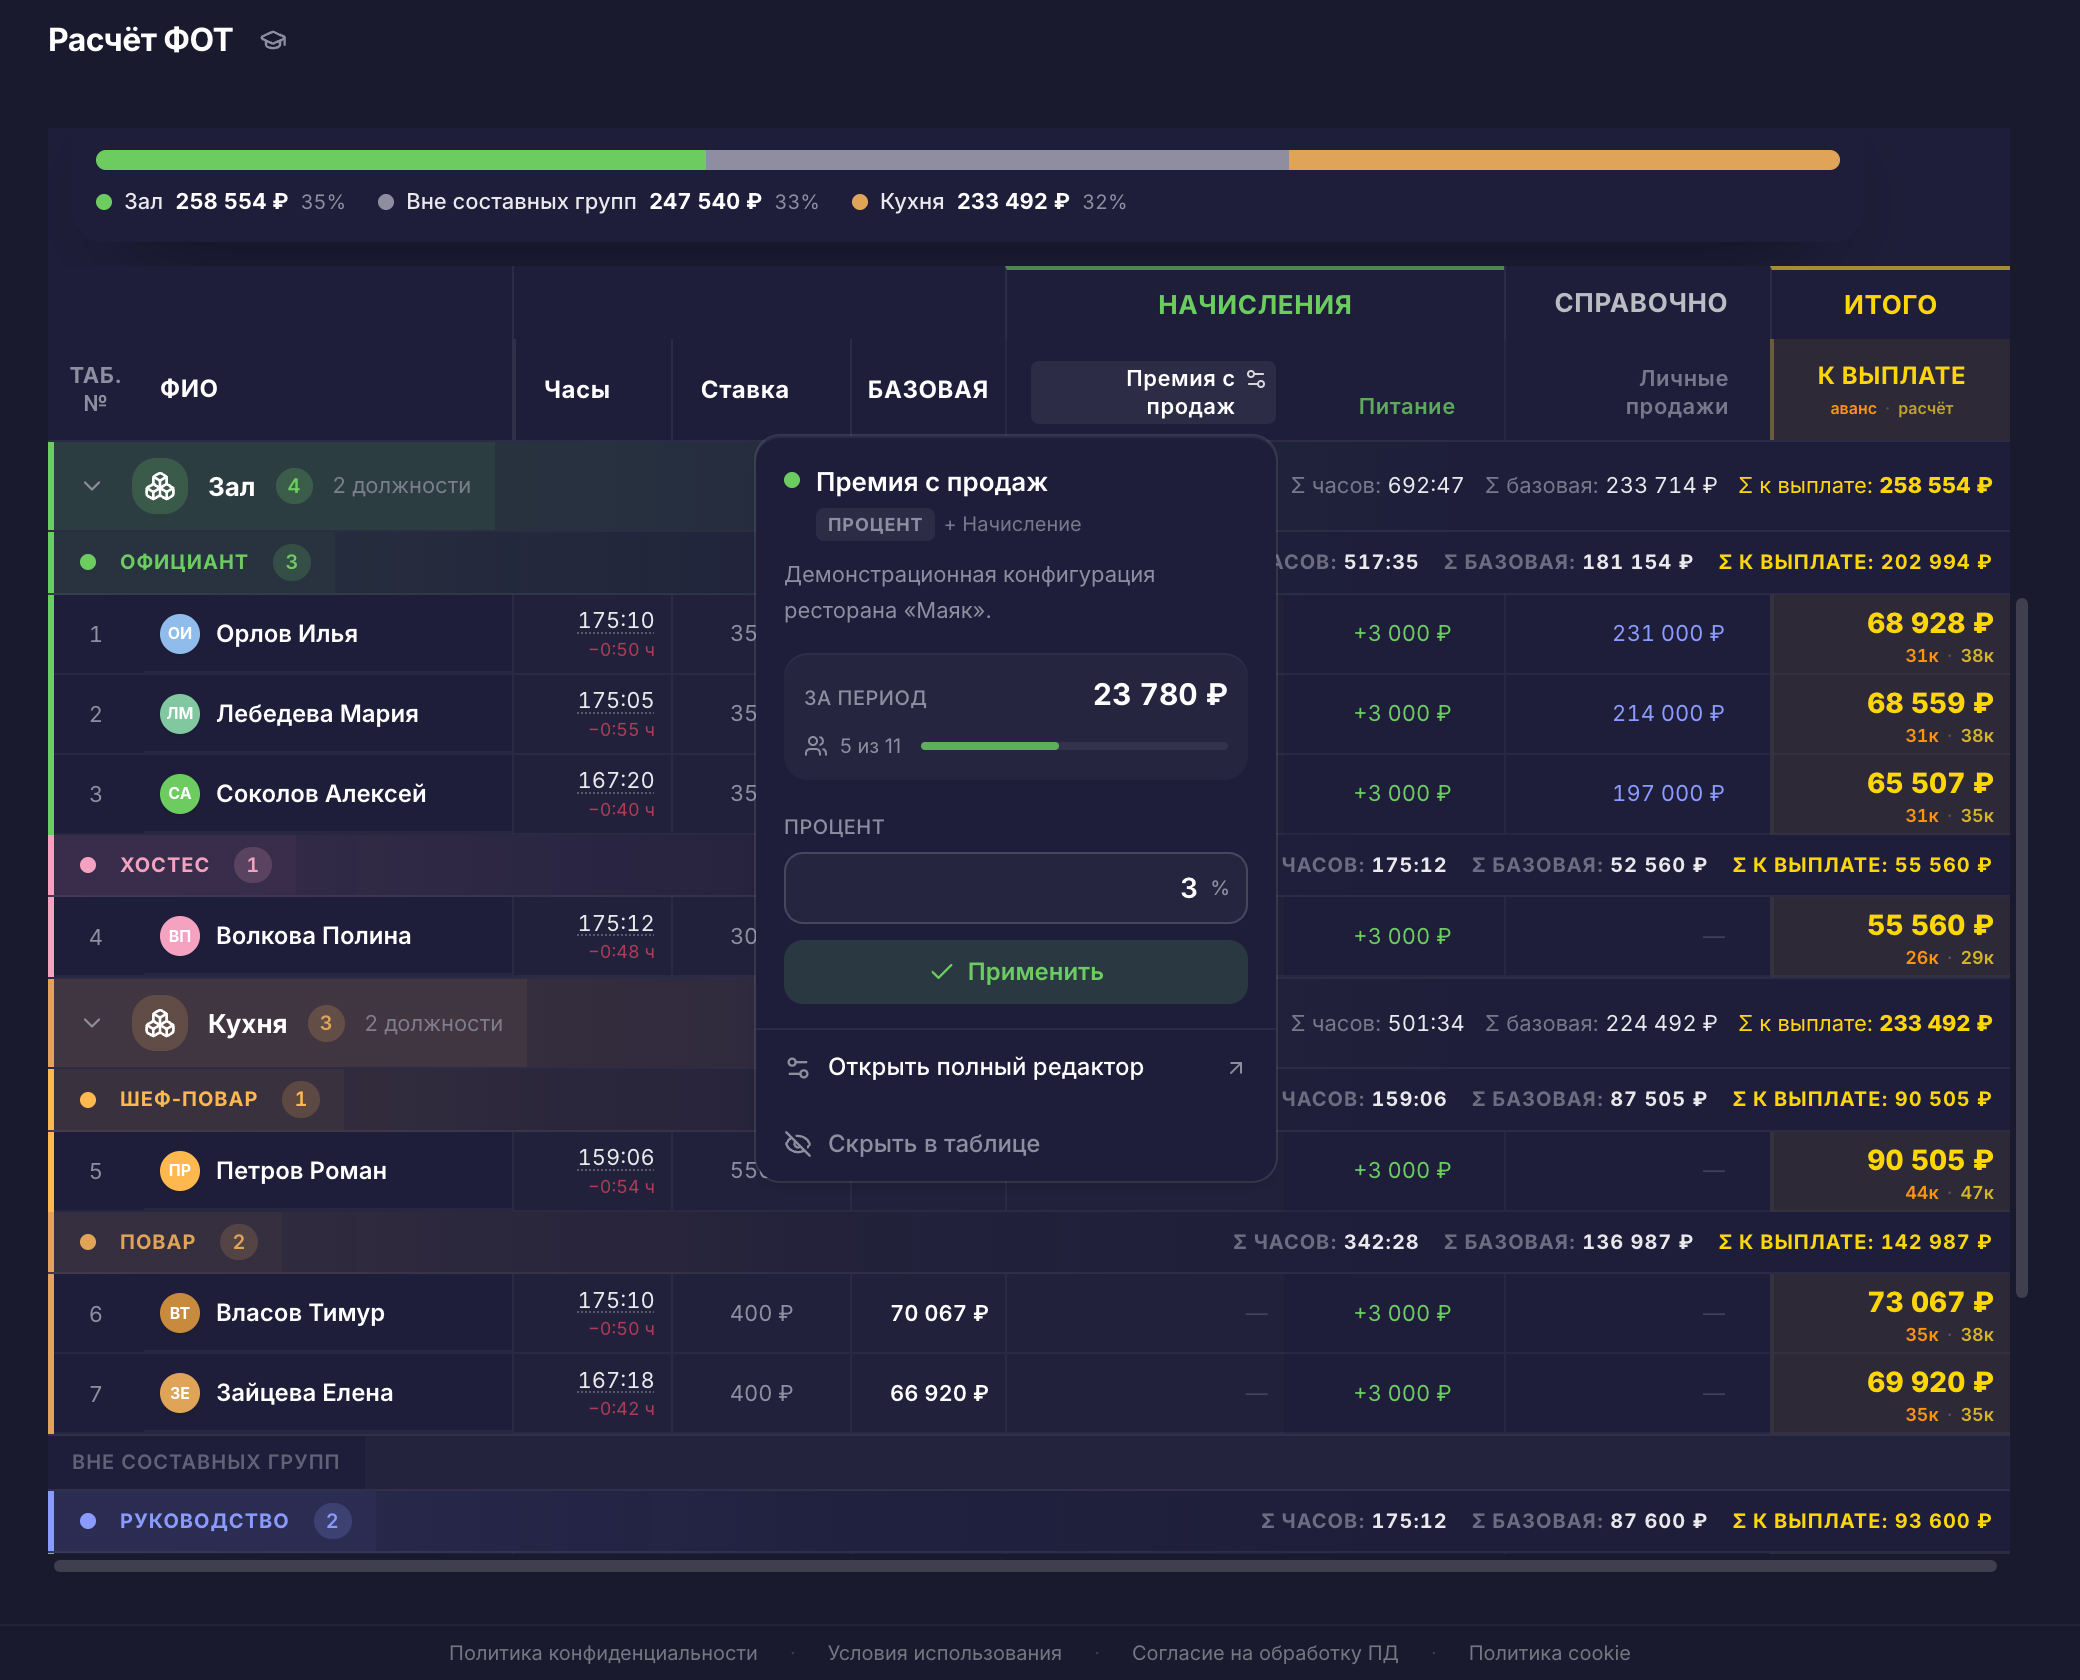
Премию с отдельным согласованным основанием можно задать ручным значением в собственной колонке. Серверные начисления и удержания используются там, где для них есть поддерживаемый источник и успешно загружены данные. Произвольный Excel не подключается к расчёту как готовый источник. Для чаевых или личных продаж используйте отдельную ручную колонку с проверенной суммой.
Изменение ставки внутри месяца требует отдельной сверки. Текущий расчёт загружает ставку на конец выбранного периода. Не считайте это автоматическим разбиением всех часов по истории ставок. Анну из примера сверьте в своей таблице по двум частям месяца. Контрольная база составит 53 270 ₽.
«Расчёт ФОТ» доступен на «Максимальном», подключение платного тарифа проходит через поддержку. Табель доступен с «Продвинутого». Расчётная таблица помогает проверить исходные суммы; сама по себе она не оформляет кадровые документы и не перечисляет зарплату.
Что передать бухгалтеру после сверки
Передайте табель за согласованный период, ставки с датами действия, разбивку при изменении условий, основания дополнительных начислений и сведения об уже выплаченных суммах. Неподтверждённые часы и недоступные источники перечислите отдельно. Это даст бухгалтеру возможность проверить расчёт, не восстанавливая его по сообщениям в чате.
Памятка содержит оба варианта учебного расчёта и пустые поля для своей проверки. Это обычный текстовый файл UTF-8, доступный без регистрации. Он не рассчитывает налог, доплаты или итог к перечислению.
Источники и проверка
Материал подготовила редакция StaffKit. Факты и ссылки проверены 20 октября 2026. Учебные примеры не описывают работу конкретного клиента.
- Quick Resto о дополнительных начислениях, выплатах и истории условий оплатыПроверено
- r_keeper о почасовом расчёте и отличии от оплаты за выходПроверено